Sudah Frugal Living tapi Tetap Nggak Kaya-kaya? Ini 3 Penyebab yang Jarang Diketahui
Sudah frugal living dan jarang belanja tetapi tabungan tetap tipis? Kreator TikTok menjelaskan kaitan penghasilan, biaya hidup, dan kemiskinan struktural.
Kondisi ini mungkin relate dengan banyak pekerja muda yang sedang berusaha menerapkan frugal living atau gaya hidup hemat. Pengeluaran ditekan semaksimal mungkin, tetapi kenapa kondisi keuangan tak kunjung membaik?
Ternyata, masalah seperti ini belum tentu karena seseorang kurang pandai mengatur uang. Content creator TikTok @itscasriani dalam salah satu unggahannya menjelaskan bahwa ada kondisi ketika penghasilan seseorang memang terlalu kecil dibandingkan biaya hidupnya.
Iklan
Emang keseringan belanja bisa ngurangin uang di tabungan atau di dompet. Tapi buat sebagian besar masyarakat di Indonesia sayangnya bukan embernya yang bocor tapi embernya yang terlalu kecil,”
katanya dikutip dari Tiktok @itscasriani, Rabu, 11 November 2026.
Lewat analogi ember ini, ia menggambarkan bahwa seseorang bisa saja sudah mengurangi pengeluaran, tetapi tetap kesulitan menabung karena uang yang masuk memang terbatas.
Lantas, kenapa sudah menerapkan frugal living tetapi tetap sulit mengumpulkan kekayaan? Berikut tiga penyebab yang mungkin terjadi.
1. Penghasilan Terlalu Kecil Dibandingkan Biaya Hidup
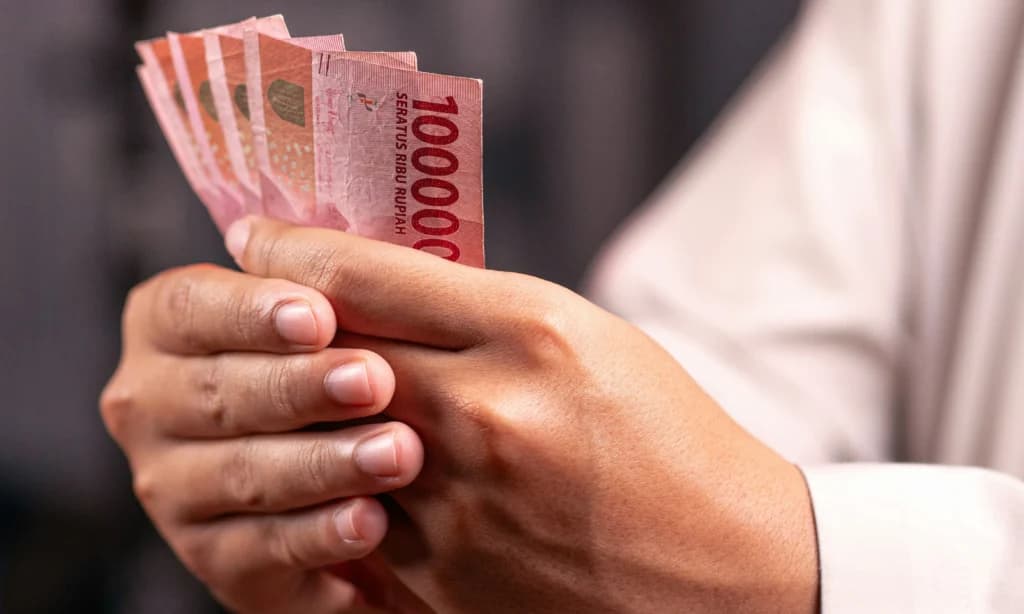
Pendapatan rupiah (foto: Pexels/ Ahsanjaya )
Menurut @itscasriani, persoalannya terkadang bukan terletak pada kebiasaan belanja, melainkan kemampuan penghasilan untuk memenuhi kebutuhan sehari-hari.
Misalnya ada orang yang gajinya Rp5 juta per bulan, yang harus digunakan untuk membayar kos, makan, membantu orang tua, hingga biaya transportasi. Total pengeluarannya mencapai Rp4,6 juta.
Artinya, meskipun tidak jajan atau membeli barang yang tidak diperlukan, ia hanya memiliki sisa uang Rp400 ribu setiap bulan. Jika konsisten menabung, dalam 10 tahun uang yang terkumpul hanya Rp48 juta, itu pun belum memperhitungkan inflasi maupun kebutuhan mendadak.
Sementara itu, orang kedua memiliki gaji Rp15 juta per bulan dan masih tinggal bersama orang tua. Meski menghabiskan Rp7 juta setiap bulan untuk belanja dan kebutuhan lainnya, ia masih bisa menyisihkan Rp8 juta.
Dengan jumlah tersebut, orang kedua hanya membutuhkan waktu enam bulan untuk mengumpulkan Rp48 juta.
Dari perbandingan ini, terlihat bahwa orang yang lebih sering belanja justru bisa mengumpulkan uang lebih cepat karena memiliki penghasilan dan kondisi awal yang lebih menguntungkan.
Inilah yang dimaksud dengan analogi ember tadi. Percuma terus berusaha menutup kebocoran jika kapasitas ember untuk menampung air memang terlalu kecil.
2. Hidup Hemat Justru Bisa Lebih Mahal
Kelas menengah berhemat di tengah tumbuhnya perekonomian. (Sumber: Unsplash/Towfiqu barbhuiya )
Pernah membeli sabun atau sampo kemasan sachet karena belum punya cukup uang untuk membeli ukuran botol?
Kebiasaan ini mungkin kelihatan lebih hemat karena uang yang dikeluarkan sekali belanja lebih sedikit. Namun, jika dihitung berdasarkan harga per milliliter, kemasan sachet justru bisa lebih mahal dibandingkan produk ukuran besar.
Tapi masalahnya, tidak semua orang punya cukup uang untuk membeli kemasan besar sekaligus. Kondisi ini menunjukkan bahwa keterbatasan penghasilan bisa membuat seseorang sulit mendapatkan harga yang lebih ekonomis.
Orang yang punya uang lebih banyak bisa membeli barang dalam jumlah besar dengan harga satuan lebih murah. Sebaliknya, orang dengan penghasilan terbatas harus mengeluarkan uang sedikit demi sedikit, meskipun total pengeluarannya bisa lebih besar.
Jadi, hidup hemat tidak selalu berarti seseorang punya kesempatan yang sama untuk mendapatkan harga paling murah.
3. Tidak Punya Dana Darurat
Ilustrasi Uang Rupiah. (Sumber: Unsplash/Defrino Maasy)
Sudah susah payah mengumpulkan uang selama berbulan-bulan, tetapi tiba-tiba sakit atau terkena PHK. Dalam kondisi seperti ini, tabungan yang dikumpulkan bisa langsung terkuras untuk memenuhi kebutuhan mendesak.
Bahkan, ketika tidak memiliki dana darurat yang cukup, seseorang bisa terpaksa meminjam uang melalui pinjaman online dengan bunga yang tinggi. Belum lagi risiko terjebak judi online atau penipuan investasi bodong yang bisa membuat uang hasil kerja keras hilang begitu saja.
Menurut @itscasriani, kondisi tersebut menjadi salah satu hambatan yang membuat masyarakat sulit memperbaiki keadaan ekonominya.
Seseorang mungkin sudah berusaha hidup hemat, tetapi satu kejadian tak terduga bisa membuatnya kembali ke titik awal.
Frugal Living Saja Tidak Selalu Cukup
Jadi menerapkan frugal living memang bisa membantu seseorang mengendalikan pengeluaran. Namun, gaya hidup hemat bukan satu-satunya faktor yang menentukan kondisi keuangan.
Besarnya penghasilan, biaya hidup, akses terhadap pekerjaan layak, dan kemampuan menghadapi keadaan darurat juga ikut berpengaruh.
Karena itu, tidak semua orang yang kesulitan secara ekonomi bisa langsung dianggap boros atau kurang bekerja keras.
Seperti yang disampaikan @itscasriani, ada kondisi ketika seseorang memang sulit meningkatkan kesejahteraannya karena terjebak dalam kemiskinan struktural.
Jadi, kalau sudah jarang belanja tetapi tabungan masih sulit bertambah, mungkin masalahnya bukan sekadar kebiasaan mengeluarkan uang. Ada persoalan yang lebih besar daripada sekadar berhenti checkout keranjang belanja.