Lewati ke konten

OWRITE | Berita Terkini di Indonesia dan Belahan Dunia

Your Reading Dose, Right Here

Ekonomi Bisnis

BI Rate Naik Jadi 6 Persen, Cicilan KPR Terancam Membengkak

Dampak yang dirasakan oleh pemilik KPR akan bergantung pada jenis akad atau skema suku bunga yang sedang berjalan. Untuk KPR dengan suku bunga tetap (fixed rate), suku bunga angsuran dipastikan tetap stabil hingga periode fixed tersebut berakhir.
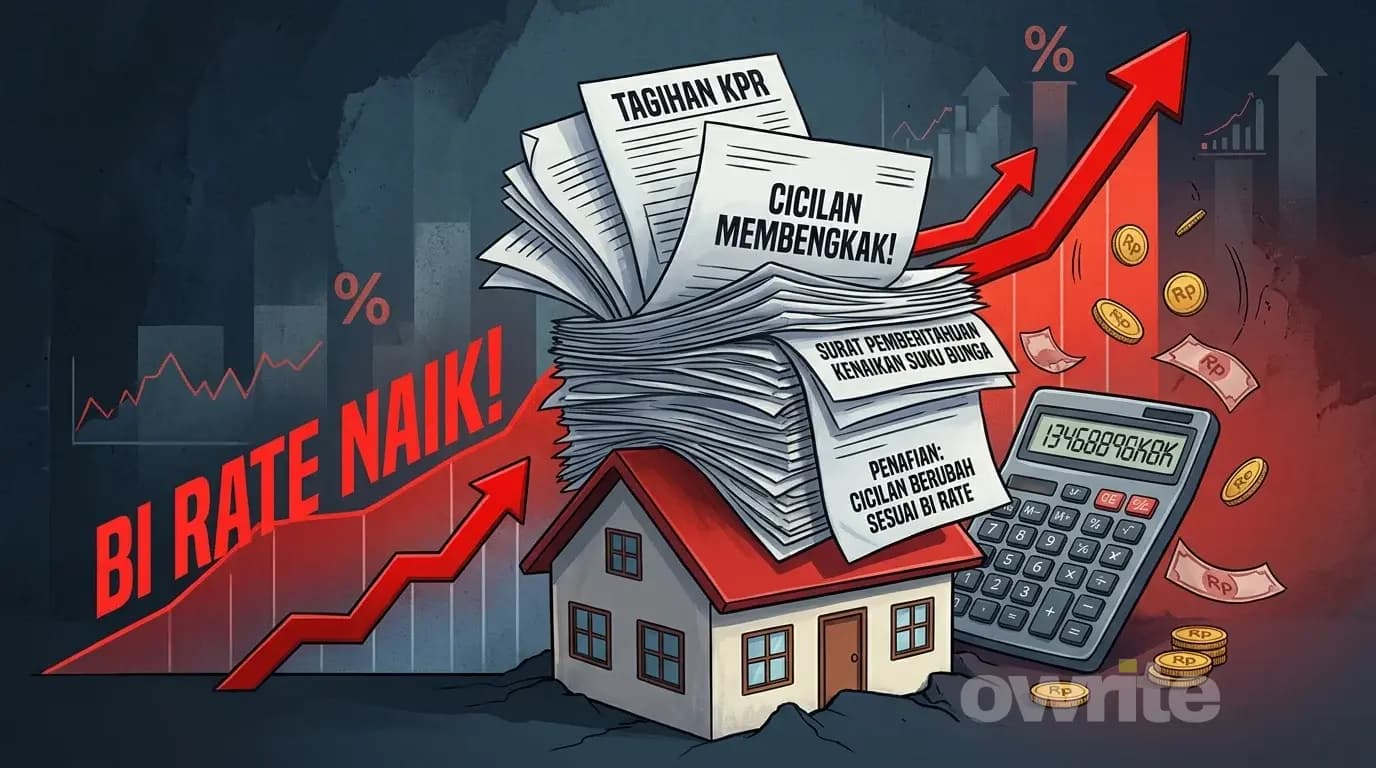
Gambar ilustrasi kenaikan BI rate
Gambar ilustrasi kenaikan BI rate (Gambar dibuat oleh Ai)

Bank Indonesia (BI) sudah memutuskan menaikkan suku bunga acuan alias BI Rate sebesar 25 basis poin (bps) menjadi 6 persen. Keputusan ini dinilai akan berdampak bagi masyarakat yang memiliki fasilitas Kredit Pemilikan Rumah (KPR), dan berpotensi menahan laju pertumbuhan ekonomi dalam jangka pendek.

Ekonom Universitas Airlangga Rahma Gafmi, mengatakan kenaikan BI Rate akan berdampak terhadap biaya dana (cost of fund) perbankan. Sehingga, perbankan berpotensi menyesuaikan suku bunga kredit secara bertahap dalam rentang 1 hingga 3 bulan, termasuk bunga KPR.

Keputusan Bank Indonesia menaikkan suku bunga acuan ke level 6 persen membawa implikasi langsung dan tidak langsung terhadap sektor keuangan, terutama bagi masyarakat yang sedang memiliki fasilitas KPR,”

kata Rahma dalam keterangannya Kamis, 19 November 2026.

KPR Membengkak hingga Risiko Kredit Macet

Ia menjelaskan, dampak yang dirasakan oleh pemilik KPR akan bergantung pada jenis akad atau skema suku bunga yang sedang berjalan. Untuk KPR dengan suku bunga tetap (fixed rate), suku bunga angsuran dipastikan tetap stabil hingga periode fixed tersebut berakhir.
Iklan

Sedangkan KPR dengan suku bunga mengambang (floating rate), cicilan bulanan berpotensi besar mengalami kenaikan. Bank akan menaikkan suku bunga acuan internal mengikuti tren Suku Bunga Dasar Kredit (SBDK).

Sehingga porsi bunga dalam angsuran bulanan akan membengkak dan memperberat beban kas bulanan rumah tangga,”

jelasnya.

Rahma mengatakan, kenaikan cicilan KPR berpotensi menggerus pendapatan yang bisa dibelanjakan masyarakat atau disposable income. Apabila, rasio cicilan terhadap pendapatan yang berada di atas 30-35 persen dari total penghasilan bulanan, maka rumah tangga lebih rentan mengalami kesulitan keuangan dan meningkatkan risiko gagal bayar.

Bagi masyarakat yang berencana mengambil KPR baru, bank akan menjadi jauh lebih ketat dan selektif dalam melakukan analisis kelayakan kredit (scoring) guna memitigasi risiko kredit macet di tengah tren suku bunga tinggi,”

terangnya.

Pertumbuhan Ekonomi Bisa Tertahan

Lebih lanjut. Rahma menilai suku bunga tinggi berpotensi memperlambat mesin pertumbuhan ekonomi melalui beberapa transmisi. Kenaikan beban cicilan utang akan membuat masyarakat mengurangi alokasi pengeluaran untuk kebutuhan konsumsi sekunder dan tersier.

Padahal, konsumsi rumah tangga merupakan salah satu penopang pertumbuhan ekonomi Indonesia, dengan kontribusi lebih dari 50 persen terhadap Produk Domestik Bruto (PDB).

Ketika porsi pendapatan masyarakat tersedot untuk membayar cicilan utang yang lebih mahal, alokasi untuk pengeluaran konsumsi sekunder dan tersier akan terpangkas,”

ujarnya.

Dari sisi dunia usaha, mereka berpotensi menunda ekspansi karena biaya modal (cost of capital) menjadi lebih mahal. Hal ini dapat mempengaruhi keputusan perusahaan untuk melakukan ekspansi bisnis.

Bagi dunia usaha, biaya modal (cost of capital) untuk ekspansi pabrik, pembelian mesin, atau proyek infrastruktur baru menjadi jauh lebih mahal. Akibatnya, banyak korporasi memilih menunda ekspansi (wait and see),”

tuturnya.

Selain itu, perbankan juga berpotensi memperketat penyaluran kredit guna mengantisipasi peningkatan risiko NPL. Dampaknya, ekspansi kredit ke sektor riil dapat melambat.

Iklan

Topik terkait

Penulis dan penyunting

  • Reporter

    Anisa Aulia adalah jurnalis di OWRITE dengan pengalaman lebih dari 4 tahun di VIVA.co.id dan Liputan6.com. Selama karirinya meliput ekonomi

  • Redaktur Pelaksana

    Amin Suciady adalah jurnalis di OWRITE yang meliput politik, hukum, ekonomi, dan peristiwa. Ia juga dikenal sebagai peneliti sejarah lokal