Lembaga riset Institute for Demographic and Affluence Studies (IDEAS) menemukan 91 persen pengemudi ojek daring (ojol) memiliki utang atau cicilan yang masih berjalan.
Temuan tersebut menunjukkan bahwa utang menjadi kondisi yang sangat umum di kalangan pengemudi ojol berdasarkan survei terhadap 531 pengemudi di 51 kabupaten/kota pada 13 provinsi.
Data ini mengonfirmasi bahwa utang bukan lagi kondisi yang dialami segelintir pengemudi, melainkan kondisi yang hampir merata di kalangan pengemudi ojol,”
kata Peneliti IDEAS Muhammad Anwar dalam keterangan tertulis yang diterima Owrite, Jumat, 2 Oktober 2026.
Utang Tersebar di Berbagai Kanal
Survei IDEAS menunjukkan 57,97 persen pengemudi ojol yang memiliki utang tercatat memiliki lebih dari satu sumber pinjaman. Bahkan, terdapat pengemudi yang memiliki beban utang di tujuh kanal berbeda sekaligus.
Sumber pinjaman tersebut tersebar mulai dari leasing untuk cicilan alat produksi seperti motor sebesar 43,89 persen dan pinjaman online 43,27 persen yang menjadi dua sumber terbesar.
Berikutnya terdapat utang kepada kerabat sebesar 40,58 persen, aplikasi paylater 31,06 persen, bank 26,71 persen, koperasi 16,15 persen, hingga rentenir 7,45 persen.
Tersebarnya utang di berbagai kanal pinjaman menunjukkan bahwa pembiayaan pengemudi ojol tidak bertumpu pada satu jalur tunggal, tetapi menyebar di berbagai kanal formal maupun informal,”
ujar Anwar.
Hampir Separuh Punya Sisa Utang Minimal Rp10 Juta
Besarnya beban utang juga menjadi persoalan tersendiri. Dari 531 responden yang disurvei, sebanyak 45,96 persen pengemudi yang memiliki utang tercatat memiliki sisa kewajiban sedikitnya Rp10 juta.
Bahkan, 25,67 persen atau sekitar satu dari empat pengemudi yang memiliki utang tercatat memiliki sisa kewajiban lebih dari Rp20 juta.
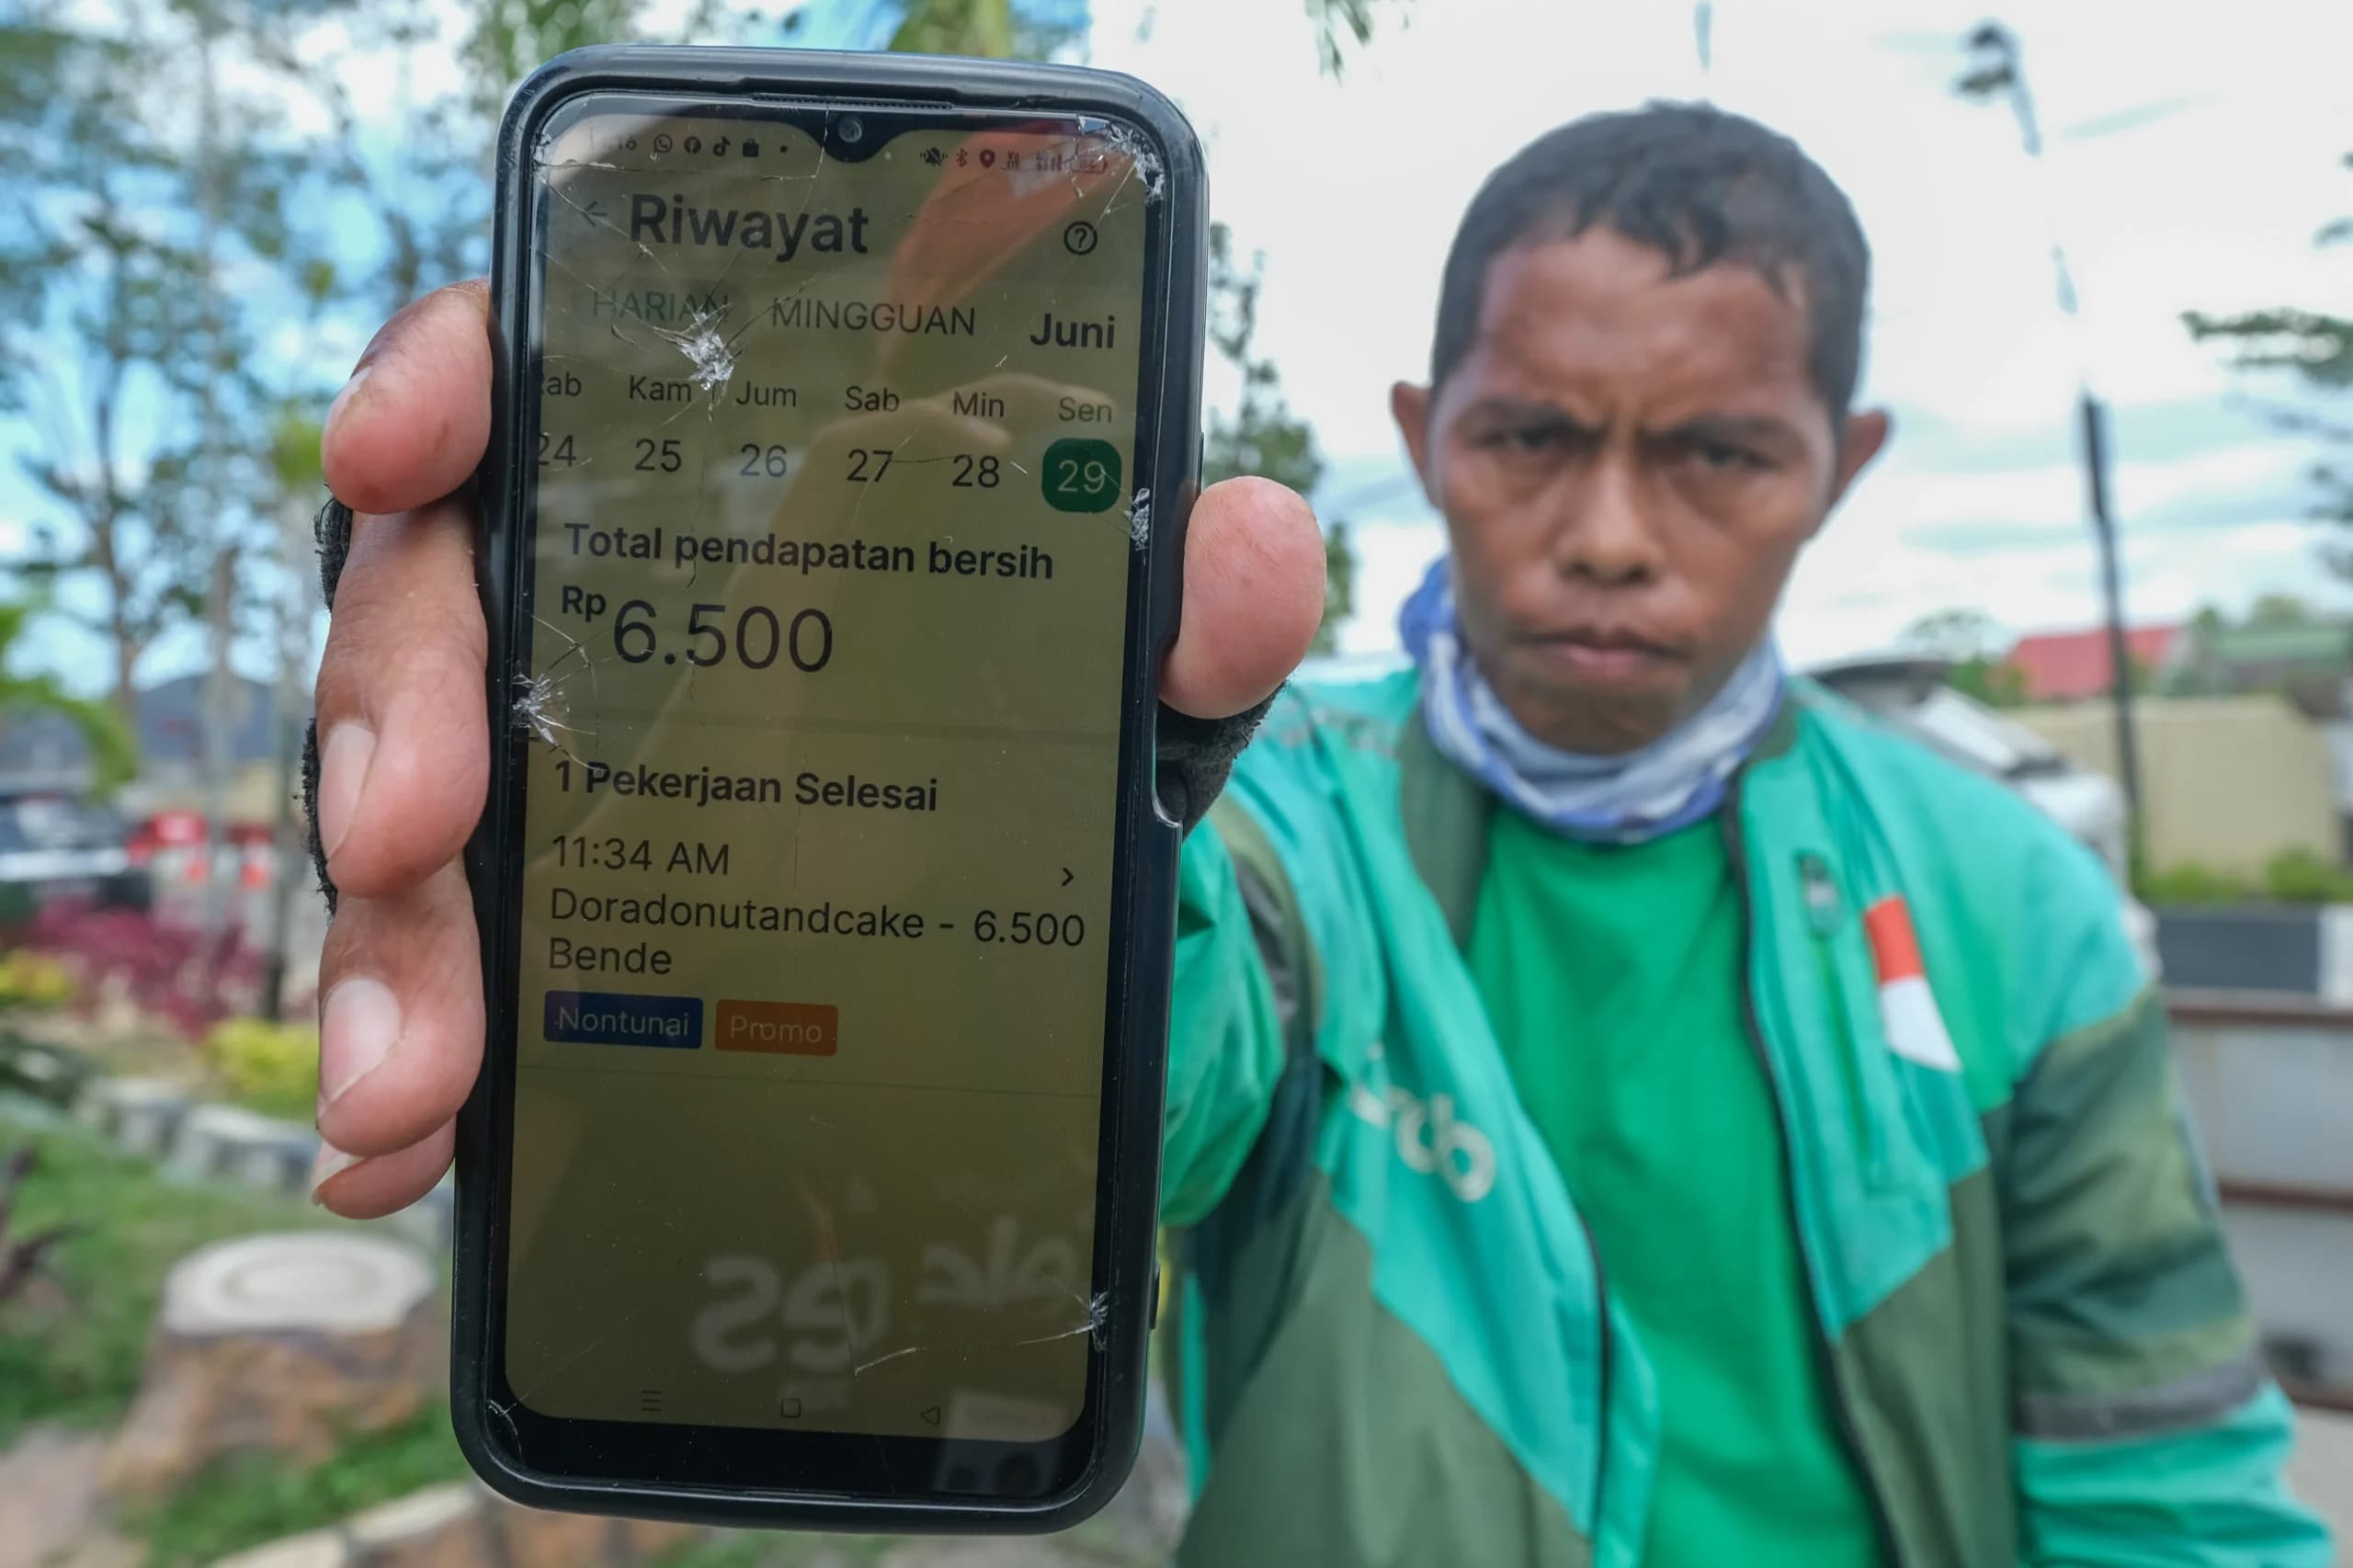
Ini menunjukkan bahwa pengemudi memasuki skema pembiayaan dengan kewajiban yang tidak kecil, sementara di sisi lain penghasilan bersih harian mereka mayoritas berada di bawah Rp100 ribu per hari,”
tutur Anwar.
Menurut IDEAS, kondisi tersebut perlu dilihat dalam konteks penggunaan utang. Utang yang dimiliki pengemudi tidak seluruhnya digunakan untuk kegiatan produktif atau pengembangan usaha.
Sebanyak 56,31 persen pengemudi yang memiliki utang menggunakannya untuk memenuhi kebutuhan sehari-hari. Sementara itu, 31,88 persen berutang untuk membayar utang sebelumnya.
Artinya, bagi sebagian pengemudi, utang telah berfungsi sebagai mekanisme untuk menutup kebutuhan hidup dan menjaga keberlangsungan pekerjaan, bukan semata-mata sebagai modal untuk mengembangkan usaha,”
tegas Anwar.
8 dari 10 Pernah Terlambat Membayar
Tekanan terhadap kemampuan membayar juga tercermin dari tingginya frekuensi keterlambatan pembayaran.
Sebanyak 79,71 persen pengemudi yang memiliki utang mengaku pernah terlambat membayar utang atau cicilan dalam tiga bulan terakhir. Bahkan, 30,43 persen mengalami keterlambatan sedikitnya empat kali dalam periode tersebut.
Ketika seseorang berulang kali terlambat membayar, terdapat indikasi bahwa kewajiban pembayaran mulai berhadapan langsung dengan keterbatasan arus keuangan. Pada titik ini, pendapatan yang masuk tidak lagi cukup untuk menutupi kewajiban yang jatuh tempo,”
jelas Anwar.
Temuan survei IDEAS tersebut menunjukkan bahwa persoalan pengemudi ojol bukan hanya tingginya kepemilikan utang, tetapi juga kerentanan antara pendapatan, kebutuhan hidup, dan kewajiban pembayaran.
Gambaran ini menunjukkan bahwa utang bagi sebagian pengemudi bukan sekadar instrumen pembiayaan, tetapi sudah menjadi bagian dari strategi bertahan untuk memenuhi kebutuhan hidup dan mempertahankan keberlangsungan pekerjaan,”
imbuhnya.
Survei IDEAS tentang kondisi ekonomi dan kepemilikan utang pengemudi ojek daring tersebut dilakukan terhadap 531 pengemudi di 51 kabupaten/kota pada 13 provinsi pada 23–27 Agustus 2026.