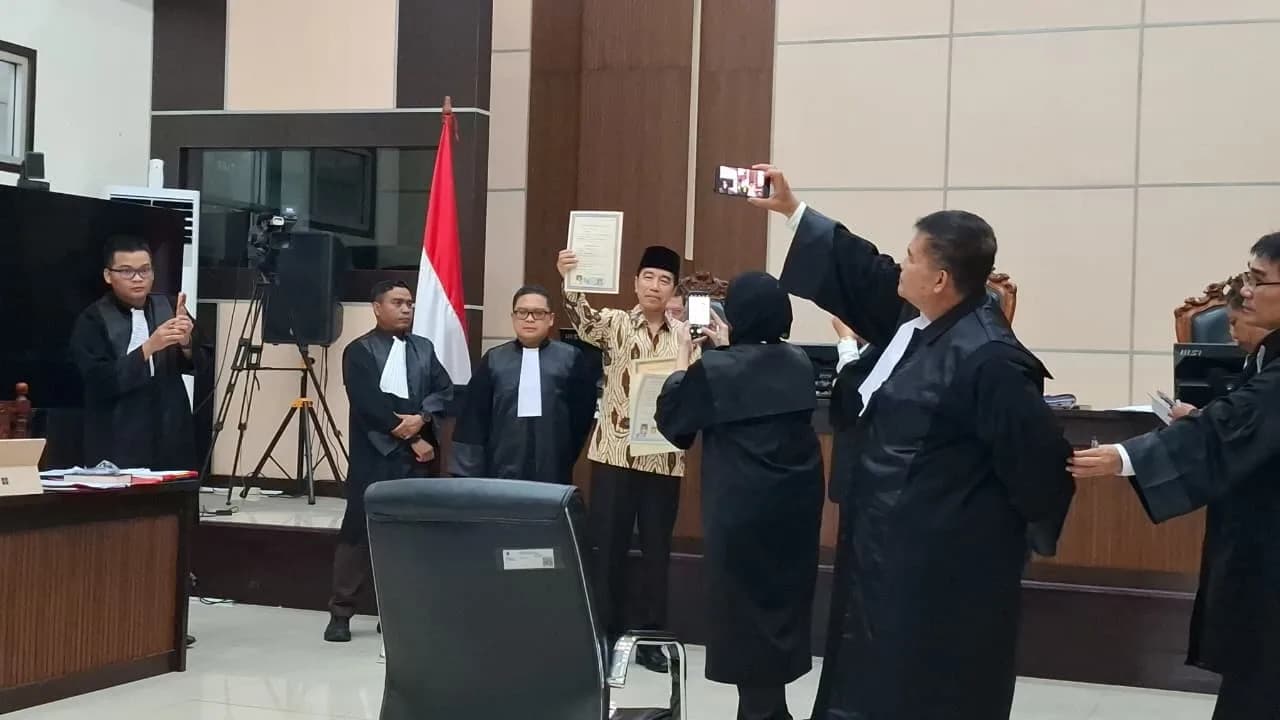
Pemerintah melalui APBN melakukan penyalahgunaan kewenangan fiskal atau budgetary abuse of power yang berdampak lintas sektor tanpa melalui proses pembentukan undang-undang,”
ujar Alif Fauzi Nurwidiastomo, salah satu kuasa hukum para Pemohon dalam keterangannya dikutip Jumat, 3 April 2026.
Para Pemohon menyebut Pasal 8 ayat (5), Pasal 20 ayat (1), Pasal 13 ayat (4), dan Pasal 29 ayat (1) UU APBN memberikan ruang diskresi luas kepada pemerintah untuk melakukan pergeseran, perubahan, dan prioritas anggaran melalui Peraturan Presiden.
Mereka menilai, melalui mekanisme realokasi dan prioritas anggaran, pemerintah secara faktual mengubah konfigurasi kebijakan publik tanpa terlebih dahulu merevisi undang-undang sektoral yang mengatur bidang-bidang tersebut.
Pemohon menyampaikan, kondisi itu menunjukkan kekuasaan fiskal presiden digunakan sebagai instrumen dominan untuk mengarahkan kebijakan negara tanpa mekanisme legislasi.
Dalam perspektif ketatanegaraan, model ini mengarah pada konsentrasi kontrol sumber daya publik pada eksekutif suatu gejala yang dapat dikualifikasikan sebagai otoritarianisme fiskal.
Para pemohon mengatakan, program MBG ke struktur APBN menunjukkan pemerintah secara sadar menggunakan instrumen penganggaran sebagai jalur utama pembentukan kebijakan.
Pembentukan undang-undang sektoral pada umumnya mensyaratkan naskah akademik, harmonisasi, dan partisipasi publik.
Sebaliknya, UU APBN tidak mensyaratkan penyusunan naskah akademik dalam pengertian sebagaimana berlaku pada undang-undang sektoral. Celah prosedural ini dimanfaatkan.
Dengan menempatkan program berskala nasional langsung dalam struktur APBN, pemerintah dapat mendorong realokasi anggaran besar tanpa terlebih dahulu menyusun kajian ilmiah komprehensif yang diuji secara terbuka melalui proses legislasi biasa.
Instrumen APBN dipilih karena berada dalam kendali kuat eksekutif dan memberikan ruang diskresi luas dalam pelaksanaannya.
Jalur ini secara nyata lebih cepat dan minim resistensi deliberatif dibandingkan pembentukan undang-undang sektoral baru.
Menurut para pemohon, kondisi tersebut memperlihatkan APBN digunakan bukan semata sebagai instrumen implementasi kebijakan, tetapi sebagai kendaraan pembentukan kebijakan itu sendiri. Mereka menyebut inilah bentuk eksploitasi celah hukum dalam mekanisme penganggaran.
Para pemohon kemudian menyimpulkan jika perencanaan APBN 2026 yang tercantum dalam UU APBN sejatinya sangat jauh dari semangat untuk memberikan perlindungan terhadap hak dasar warga negara.